Ráfagas: Reaparece Paco Olvera… en mitin de Morena
PACHUCA, Hgo., 15 de julio de 2026.- Recientemente, la Auditoría Superior del Estado de Hidalgo presentó al Congreso del Estado la primera entrega de los Informes Individuales de Auditoría de la Cuenta Pública 2025. Aunque en menor medida que en entregas pasadas, nuevamente la ASEH presentó observaciones por montos escandalosos, como en el caso del municipio de Tula de Allende, por más de 17 millones de pesos. Se ha vuelto una costumbre que en cada entrega se informe de cantidades exorbitantes de presuntas irregularidades en la recaudación y el ejercicio del gasto por parte de los entes públicos.
Ya que estamos en tiempos donde se observa a granel, valdría la pena que los entes fiscalizadores encaminen una buena parte de sus programas de auditoría para conocer cuál fue el destino de una estimación de poco más de $9,000 millones de pesos de remanentes presupuestarios generados durante el sexenio pasado.
Dicho lo anterior, primero definamos el concepto de “remanente presupuestario”: se trata de la diferencia positiva entre los ingresos recibidos y los gastos devengados, una vez descontados los recursos que deban reintegrarse; es decir, es el dinero que queda disponible después de los gastos realizados y los reintegros efectuados. En ese sentido, en el gobierno de Omar Fayad se estima que se generaron poco más de 9,000 millones de pesos en remanentes, lo que equivale a que, en promedio, en cada uno de los seis años de gestión se generaron más de 1,500 millones de pesos. La estimación antes mencionada resulta del siguiente análisis y de la lógica presupuestal aplicada a los datos extraídos de las cuentas públicas y los estados presupuestales correspondientes al periodo de 2017 al segundo trimestre de 2022, publicados en el portal de la Secretaría de Hacienda del Gobierno del Estado.
Se determinó cuáles fueron los ingresos totales recaudados en este periodo por parte del Gobierno del Estado. Es muy importante hacer énfasis en que se trata de ingresos recaudados, es decir, aquellos que en algún momento del periodo en comento ingresaron a las cuentas bancarias del gobierno. Este dato se obtiene de los Estados Analíticos de Ingresos del periodo, que suman 285.2 mil millones de pesos. Posteriormente, a este monto se le disminuyó el total del gasto devengado durante el mismo periodo. También es importante hacer énfasis en que se trata del “gasto devengado”, es decir, aquel gasto que se reconoce que se debe y que genera una obligación de pago por la recepción de un bien o servicio. Estos datos se obtuvieron de los Estados Analíticos del Ejercicio del Presupuesto, con un monto total de 276.1 mil millones de pesos. Finalmente, también se disminuyó el monto reintegrado al Gobierno Federal, a través de la Tesorería de la Federación, que fue de 10.6 millones de pesos. Este monto se obtuvo de los informes sobre el destino del gasto federalizado incluidos en las cuentas públicas. Con esta diferencia aritmética se obtiene que, durante el sexenio pasado, se estima que se generaron más de 9,000 millones de pesos en remanentes, cuyo destino bien valdría la pena conocer.
En la siguiente tabla te muestro el comportamiento, durante este periodo, de los ingresos recaudados, los gastos devengados, los reintegros y la estimación de remanentes generados.
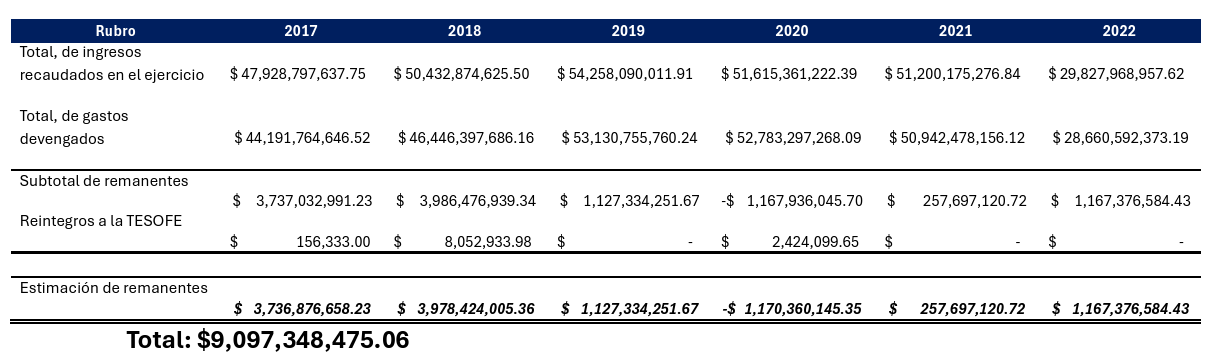
Insisto: en tiempos en los que, en Hidalgo, el criterio preponderante de la fiscalización es observar números a granel, valdría mucho la pena conocer el destino de estos posibles remanentes o, en su defecto, determinar si realmente se generaron. Si no fue así, habría que conocer cuál es la lógica que explica estas diferencias entre ingresos recaudados y gastos devengados, porque quizá, y sólo quizá, la Estafa Siniestra termine siendo pecata minuta frente a lo ocurrido en el sexenio anterior. Pero eso sólo los entes fiscalizadores podrán determinarlo; a nosotros, como ciudadanos, nos toca confiar en la capacidad técnica y profesional de dichos órganos.
Las opiniones y conclusiones expresadas en el artículo son de exclusiva responsabilidad del autor y no necesariamente reflejan la posición de Quadratín.