Destinarán Centro Gastronómico de Santiago a cocineras tradicionales
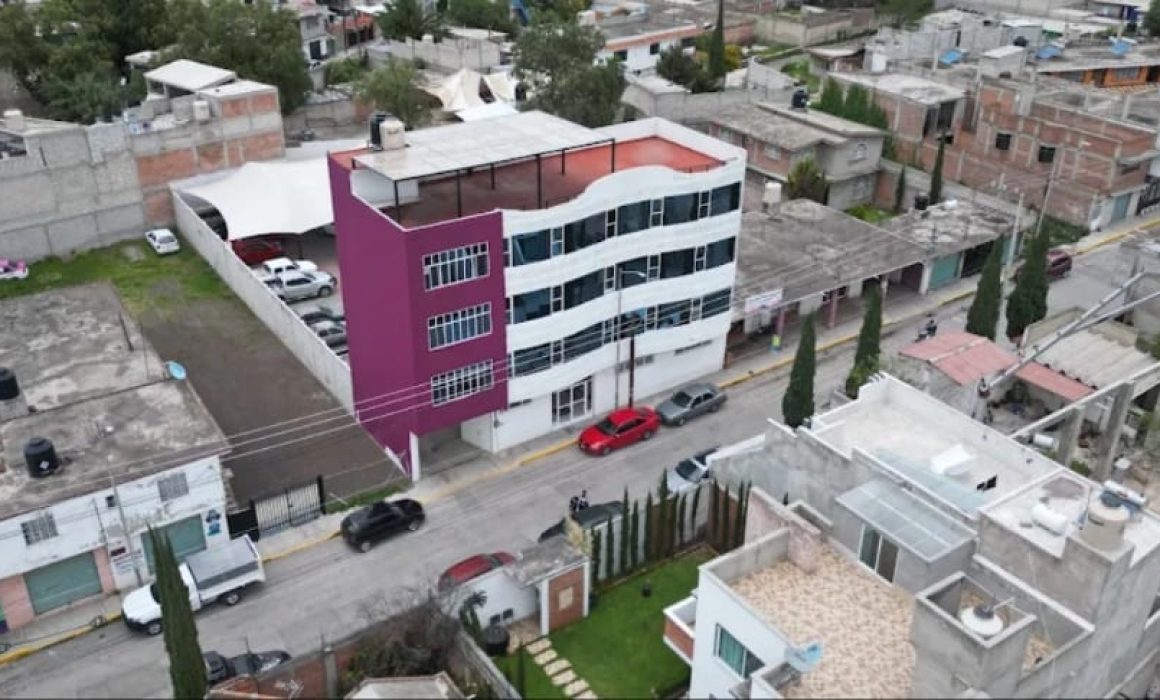
PACHUCA, Hgo., 2 de noviembre de 2026.- La Auditoría Superior del Estado de Hidalgo (ASEH) observó casi 50 millones de pesos al Instituto Municipal de Desarrollo Urbano y Vivienda de Tizayuca por omisiones en la presentación de documentos y comprobantes, deficiencia en el cobro de derechos, pagos de servicios personales duplicados, improcedentes o en exceso, entre otros errores en la cuenta pública 2025.
Encontraron 47 observaciones, las cuales generaron 23 recomendaciones, 10 pliegos de observaciones que representan probables recuperaciones por 49 millones 602 mil 180.65 pesos hacia el organismo descentralizado municipal a cargo de Hipólito Zamora Soria.
Destacan que omitió el cobro de intereses moratorios equivalentes al 5 por ciento (%) sobre el saldo de los meses vencidos por un importe de 20 millones 820 mil 182.26 pesos, correspondiente a la venta de lotes en el Parque Metropolitano Industrial de Tizayuca, registrados en las cuentas por cobrar denominadas “Julio Cesar Rosendo Monroy (Lote 21)”, “Bottleprints S.A. de C.V. (Lote 27)” y “Ernesto Yañez Plata (Lote 09)”.
También, no cobró el 1.5% sobre el saldo de los meses vencidos en el cobro de adeudo correspondiente a la venta de viviendas, por 9 millones 154 mil 244.55 pesos.
No proporcionó evidencia documental suficiente, competente y pertinente que acredite las gestiones realizadas para la recuperación de los lotes a su favor, en los casos que correspondan, o el cobro efectivo de adeudos respectivos, así como de la depuración, conciliación y, en su caso, la cancelación contable de dichos saldos por 3 millones 083 mil 527.42 pesos.
Además, 4 millones 800 mil 403.50 pesos por falta de documentos del cobro efectivo de adeudos respectivos; omisiones en altas del inventario de bienes muebles e inmuebles y registro contable en el activo no circulante por un millón 248 mil 786 pesos.
La ASEH indicó en general que al Instituto Municipal de Desarrollo Urbano y Vivienda de Tizayuca le faltó autorización de las erogaciones, documentación comprobatoria y justificativa, deficiencia en el cobro de derechos a favor de la entidad fiscalizada, pagos de servicios personales duplicados, improcedentes o en exceso, saldos contables y/o presupuestales pendientes de cancelar al cierre del ejercicio; errores en controles internos, inventarios, conciliaciones, y otros.